


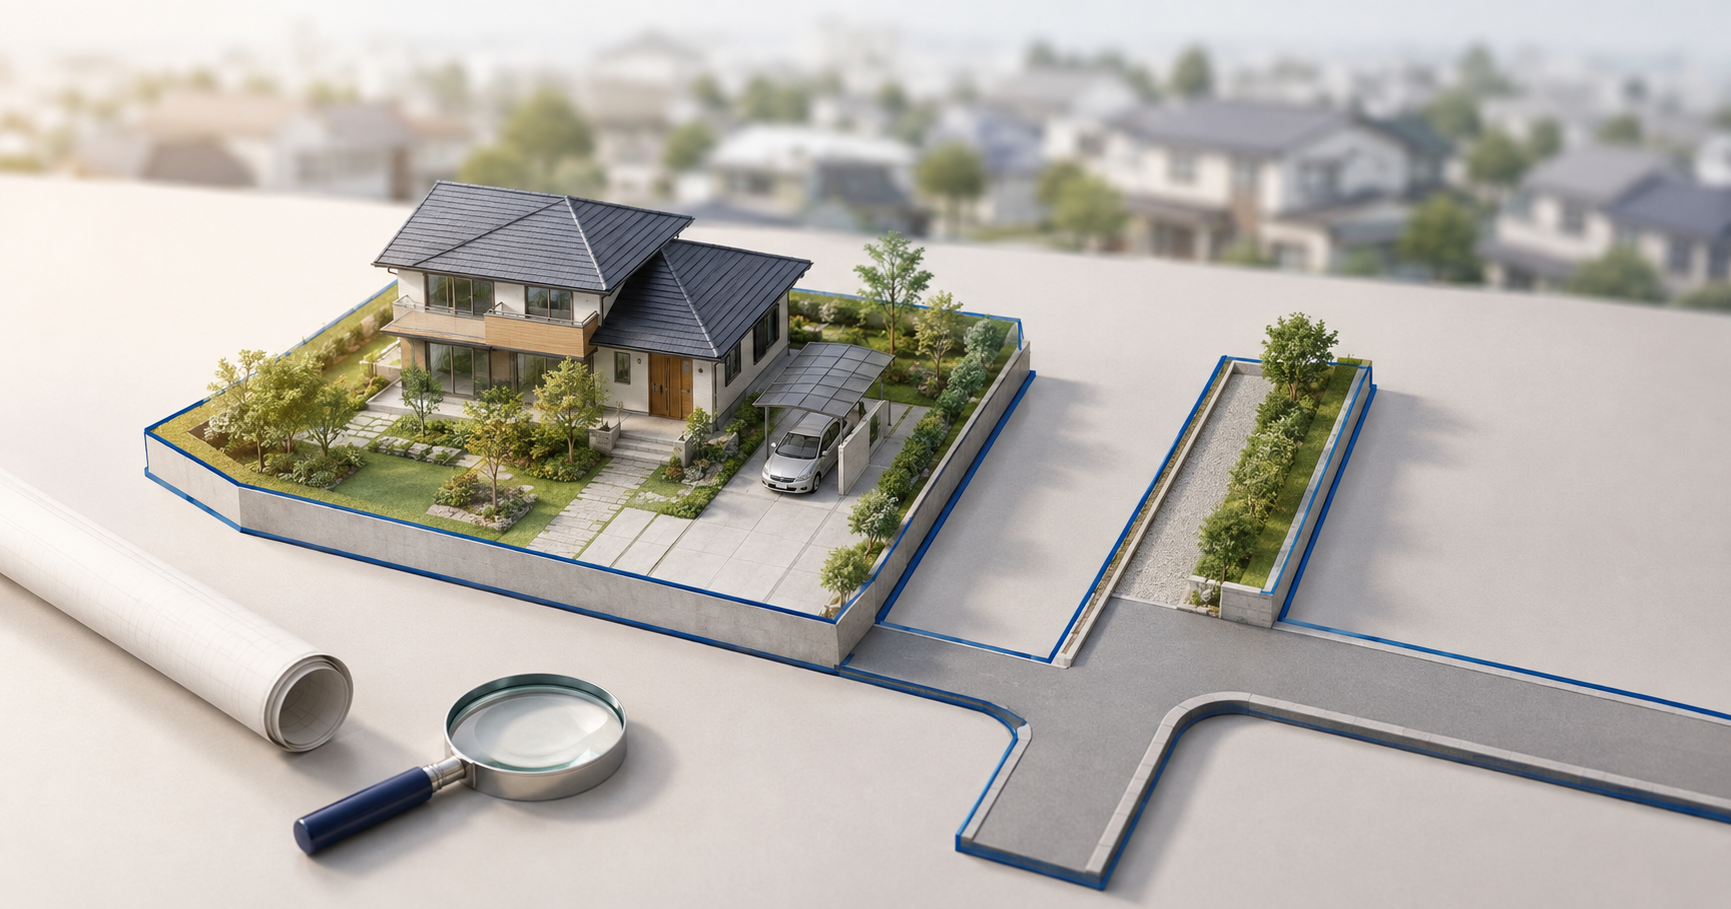
土地を相続すると、固定資産税の納税通知書に記載された金額を、そのまま相続税申告に使えると思われることがあります。しかし、土地の相続税評価額は、原則として路線価方式または倍率方式で計算します。
さらに、土地の形、接している道路、利用状況や権利関係などによって確認事項が変わります。この記事では、所沢市周辺で土地を相続した方に向けて、評価の基本的な考え方を分かりやすく解説します。
土地の相続税評価額とは
土地には、実際の売却価格、公示価格、固定資産税評価額、相続税評価額など、目的の異なる複数の価格があります。相続税申告では、財産評価基本通達などに基づき、相続開始時の状況を確認して評価します。
『売却価格の何割』『固定資産税評価額の何倍』など、一律の割合だけで判断することはできません。本記事では建物ではなく土地の評価に絞って説明します。
固定資産税評価額は重要な資料ですが、そのまま使うとは限りません
固定資産税の納税通知書や課税明細書は、土地の所在地、地目、地積、固定資産税評価額などを把握するための大切な資料です。ただし、路線価地域にある土地では、記載された固定資産税評価額をそのまま相続税評価額とするわけではありません。
また、課税明細書の面積や地目と、登記や実際の利用状況が一致しているかも確認します。固定資産税の資料は評価の出発点として役立ちますが、それだけで土地評価が完了するとは限らない、と考えておきましょう。
通知書はあるものの評価方法が分からない段階でも、初回無料相談をご利用いただけます。
土地の評価方法は路線価方式と倍率方式
路線価方式
路線価が定められている地域の宅地は、路線価方式で評価します。路線価は道路に面する標準的な宅地の1平方メートル当たりの価額で、国税庁の財産評価基準書に千円単位で掲載されています。
基本的には路線価に地積を掛けますが、土地の奥行き、形状、複数の道路への接し方などに応じた調整を検討します。相続が発生した年分の路線価図を使う点にも注意が必要です。
倍率方式
路線価が定められていない地域の土地は、原則として倍率方式で評価します。固定資産税評価額に、国税庁の評価倍率表に記載された倍率を掛ける方法です。
所沢市内や周辺地域でも、所在地や地目などによって確認する路線価図・評価倍率表が異なります。住所だけで評価方式を決めず、相続年の国税庁資料で確認してください。
同じ面積でも評価額が変わる主な要素
路線価方式では、同じ面積・同じ路線価の土地でも、個別の状況により評価が異なることがあります。主な確認項目は次のとおりです。
- 奥行きや間口
- 不整形、旗竿状など土地の形
- 角地や二方路線など、複数の道路への接し方
- 道路との高低差や、がけ地を含むか
- 私道として使われている部分があるか
- セットバックを必要とする部分があるか
- 土地の規模、地区区分、実際の利用単位
たとえば、不整形地だから必ず評価額が下がる、角地だから必ず上がる、というものではありません。各調整の適用要件や計算方法を、図面や現況と照らして確認します。
利用状況と権利関係も確認します
土地が自宅の敷地なのか、空き地、月極駐車場、貸宅地、賃貸住宅の敷地なのかによって、評価上の確認事項は異なります。誰が所有し、誰が使っているのか、賃貸借契約や借地権などがあるかも整理します。
登記上は一筆の土地でも、利用状況により評価単位が分かれる場合があります。反対に、複数筆を一体として利用している場合もあります。相続開始時の現況が分かる写真や契約書を保管しておくと確認に役立ちます。
小規模宅地等の特例は土地評価と分けて考えます
亡くなった方の自宅や事業に使っていた宅地などでは、小規模宅地等の特例を検討できる場合があります。一定の要件を満たす宅地について、相続税の課税価格へ算入する価額を減額する制度です。
土地の路線価方式・倍率方式による評価を確認したうえで、宅地の用途、取得する相続人、居住・事業・保有の状況など、特例の区分に応じた要件を確認します。自宅だったという理由だけで必ず適用されるわけではなく、適用には申告書や所定の書類が必要です。
所沢市周辺の土地を評価する流れ
- 固定資産税の課税明細書で土地を一覧にする
- 登記事項証明書、公図、測量図などで所在地・地積・権利関係を確認する
- 相続が発生した年の路線価図・評価倍率表で評価方式を確認する
- 現地、写真、契約書などから形状・道路・利用状況を確認する
- 各種調整、賃貸関係、小規模宅地等の特例を個別に検討する
- 土地及び土地の上に存する権利の評価明細書へ整理する
国税庁のサイトで現在表示される最新年ではなく、亡くなった年分の財産評価基準書を選ぶことが重要です。
相談時にあると役立つ資料
- 固定資産税納税通知書・課税明細書
- 登記事項証明書、公図、地積測量図、建物図面など
- 売買契約書や重要事項説明書があればその写し
- 賃貸借契約書、地代・家賃が分かる資料
- 土地の利用状況、接道、高低差などが分かる写真
- 所在地が分かる地図やメモ
- 遺産分割や土地の取得予定者が分かる資料
すべての資料がそろっていなくても相談できます。まず固定資産税の課税明細書と所在地が分かる資料から、追加で必要なものを整理しましょう。
税理士へ相談を検討したいケース
- 土地が複数ある、共有になっている
- 貸地、借地、賃貸物件がある
- 不整形、旗竿状、複数道路、私道、高低差などがある
- 課税明細書と登記・現況が一致しない
- 小規模宅地等の特例を検討したい
- 遺産分割が終わっていない、申告期限が近い
土地評価の基本的な仕組みを自分で確認することはできます。ただし、個別条件を基本計算だけでは反映しにくい場合もあるため、資料と現況を合わせて確認すると安心です。
よくあるご質問
固定資産税評価額が土地の相続税評価額ですか?
必ずしも同じではありません。路線価地域では路線価方式、路線価が定められていない地域では原則として倍率方式で評価します。
路線価はどこで確認できますか?
国税庁の財産評価基準書で確認できます。相続が発生した年分と土地の所在地を選んでください。
現地確認は必要ですか?
図面や登記だけでは、道路との高低差、実際の利用状況などが分かりにくい場合があります。土地の状況に応じ、現地や写真での確認を検討します。
所沢市外の土地もまとめて相談できますか?
はい。所沢市を拠点に、埼玉・東京でのご相談や全国からのオンライン相談に対応しています。
まとめ
土地の相続税評価では、固定資産税評価額を一律に使うのではなく、路線価方式または倍率方式を確認します。さらに、土地の形状、道路、利用状況、権利関係なども整理することが大切です。
田代直人税理士事務所では、所沢市を中心に、土地を含む相続税申告の初回無料相談を承っています。固定資産税の課税明細書など、手元にある資料からご相談いただけます。お問い合わせフォームまたは電話(050-1809-4005)からご連絡ください。
監修:税理士 田代直人/最終確認日:2026年9月3日。税制・評価方法・特例要件は変更されることがあります。個別の判断は最新情報と具体的な状況をご確認ください。


コメント