


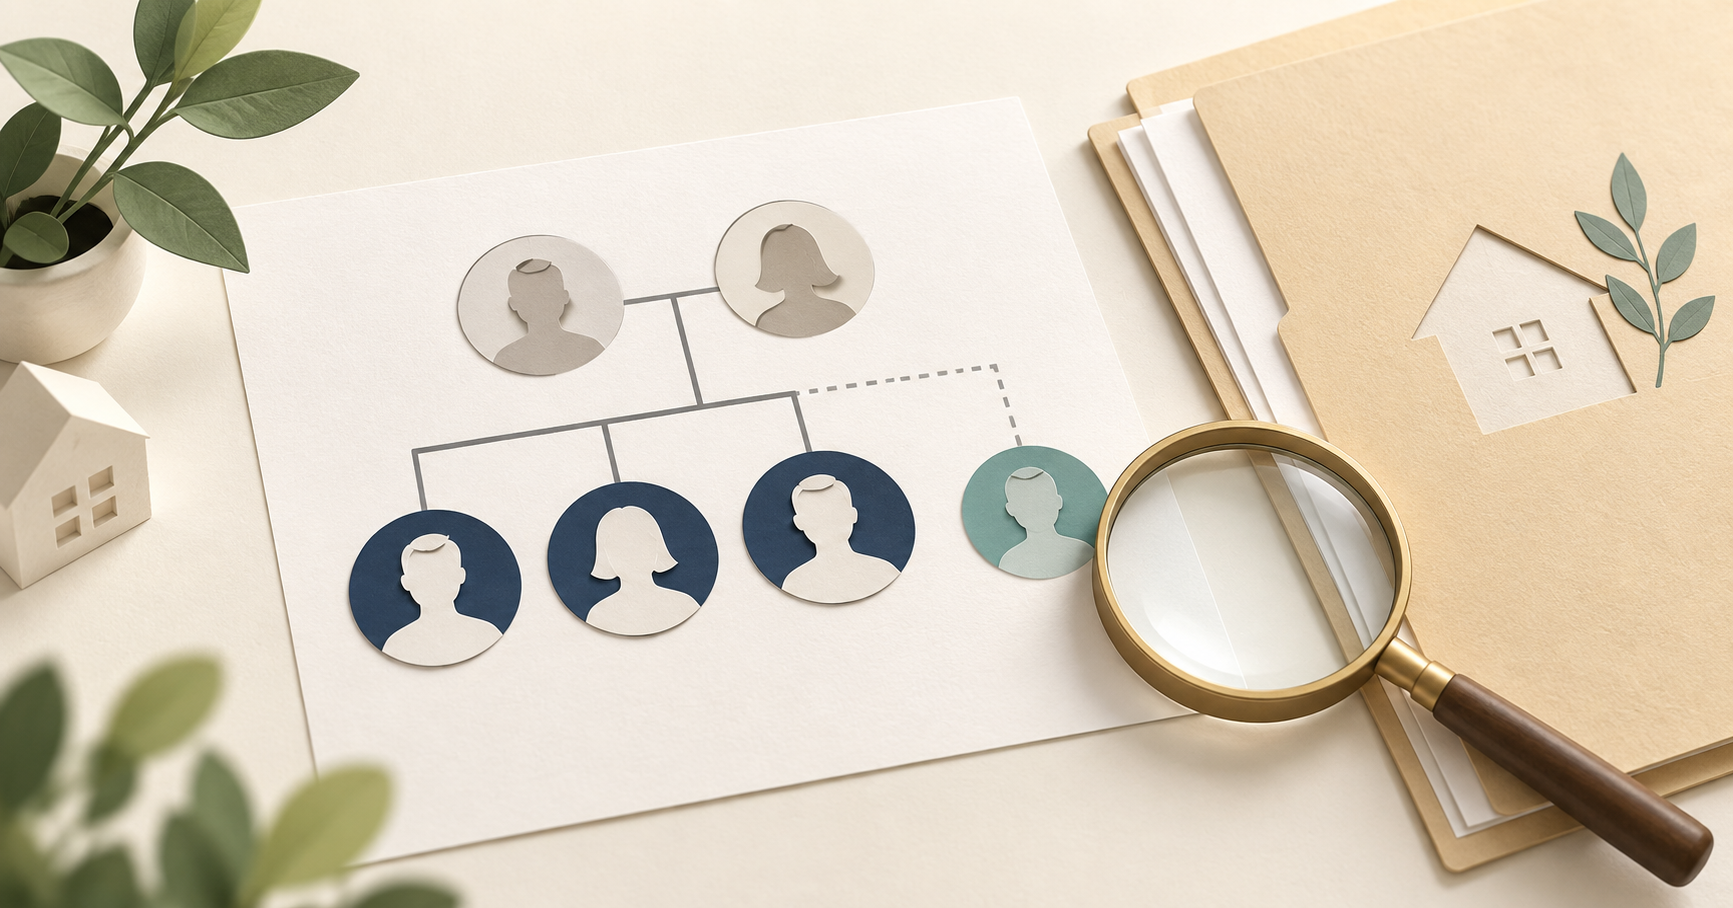
孫や兄弟姉妹が財産を受け取る相続では、「相続税が通常より2割増えることがある」と聞くことがあります。これは、相続税額の2割加算という制度です。ただし、孫なら全員が対象になるわけではなく、代襲相続人か、孫養子かによって扱いが変わる場合があります。
所沢市で相続税申告を準備する方へ、2割加算の対象者、計算の考え方、確認したい資料を説明します。
相続税額の2割加算とは
相続や遺贈などで財産を取得した人が、亡くなった方の配偶者または一親等の血族以外である場合、その人の相続税額に2割相当額を加算する制度です。
相続財産全体を一律に2割増やすのではありません。加算対象となる人について、税額控除前の相続税額に20%を掛けた金額を加算します。そのため、同じ相続の中でも、財産を取得した人の続柄によって最終的な納付税額が異なることがあります。
原則として2割加算の対象外となる人
- 亡くなった方の配偶者
- 亡くなった方の父母
- 亡くなった方の子
- 子が先に亡くなっているなどの理由で、代襲相続人となった孫
養子は一親等の法定血族に当たるため、原則として2割加算の対象外です。ただし、孫を養子にしている「孫養子」には例外があります。
2割加算の対象になりやすい人
- 亡くなった方の兄弟姉妹
- おい・めい
- 代襲相続人ではない孫
- 遺言によって財産を受け取る、一親等の血族や配偶者以外の人
- 一定の孫養子
法定相続人かどうかだけで判断するのではなく、亡くなった方との続柄と、どのような理由で財産を取得したかを確認します。
孫が受け取る場合は特に注意
孫の扱いは、よく間違えやすいところです。亡くなった方の子が相続開始前に死亡している、または相続権を失っているため、孫が代襲相続人となった場合は、2割加算の対象になりません。
一方、亡くなった方の子が存命で、孫が養子として財産を取得する場合など、代襲相続人ではない孫養子は2割加算の対象になります。「戸籍上は子だから加算されない」とは限りません。
簡単な計算イメージ
加算対象者の税額控除前の相続税額が500万円なら、2割加算額は100万円です。
500万円 × 20% = 100万円
ただし、実際の納付税額は、財産を取得した各人への税額の割り振りや、適用できる税額控除などを順番に反映して計算します。取得した財産額に直接20%を掛ける計算ではありません。
遺産分割を考えるときの注意点
誰がどの財産を取得するかによって、各人の相続税額と2割加算の有無が変わります。遺言で孫や兄弟姉妹に財産を渡す場合も、相続税の総額だけでなく、各取得者の税負担を確認することが大切です。
ただし、税負担だけで遺産分割を決めるのではなく、遺言の内容、財産管理、生活状況、将来の相続なども含めて検討します。法的な判断が必要な場合は、弁護士や司法書士とも連携して確認します。
申告前に確認したい資料
- 亡くなった方と財産取得者の続柄が分かる戸籍資料
- 代襲相続が生じたことを確認できる戸籍資料
- 養子縁組の時期と関係が分かる戸籍資料
- 遺言書、遺産分割協議書
- 各人が取得した財産と課税価格の一覧
- 各人の税額控除前の相続税額と、適用する税額控除の資料
特に孫が財産を取得する場合は、「孫」「養子」「代襲相続人」という関係を一つずつ確認してください。
よくあるご質問
兄弟姉妹が相続したら2割加算ですか?
兄弟姉妹は、亡くなった方の配偶者や一親等の血族ではないため、財産を取得した場合は原則として2割加算の対象です。
孫が相続したら必ず2割加算ですか?
必ずではありません。子が先に亡くなっているなどの理由で孫が代襲相続人になった場合は対象外です。代襲相続人ではない孫養子などは対象になるため、続柄を確認します。
財産額を1.2倍して相続税を計算しますか?
いいえ。加算対象者の税額控除前の相続税額に20%相当額を加算します。財産評価額を直接1.2倍するものではありません。
まとめ
相続税額の2割加算は、原則として、亡くなった方の配偶者や一親等の血族以外の人が財産を取得した場合に適用されます。兄弟姉妹やおい・めいは対象となり、孫は代襲相続人か孫養子かで扱いが異なります。戸籍と財産取得状況を照合して判断しましょう。
田代直人税理士事務所では、所沢市を中心に相続税申告の初回無料相談を承っています。全国からのご相談にも対応しています。孫や兄弟姉妹が財産を取得し、2割加算の対象か判断しにくい場合も、お問い合わせフォームまたは電話(050-1809-4005)からご相談ください。
監修:税理士 田代直人/最終確認日:2026年9月24日。続柄、代襲相続、養子縁組、相続時精算課税の状況などにより計算が異なる場合があります。申告時には最新の国税庁情報と戸籍等の原資料をご確認ください。


コメント